Homeoffice-Pauschale oder Arbeitszimmer: Was Arbeitnehmer absetzen können
Seit 2023 gibt es für die Arbeit zu Hause zwei getrennte Wege: die Tagespauschale von 6 Euro und den Abzug für ein häusliches Arbeitszimmer. Sie schließen sich nicht grundsätzlich aus, aber die Voraussetzungen sind völlig verschieden, und für die meisten Arbeitnehmer kommt nur einer der beiden in Frage.
Dieser Leitfaden gilt für das Steuerjahr 2025, also die Erklärung, die Sie 2026 abgeben. Was sich ab 2026 ändert, steht weiter unten.
Das Wichtigste in Kürze
- Die Tagespauschale beträgt 6 Euro für jeden Tag, an dem Sie überwiegend zu Hause gearbeitet haben, höchstens 1.260 Euro im Jahr. Das entspricht 210 Tagen.
- Sie ist eine Werbungskostenposition und zählt damit in den Arbeitnehmer-Pauschbetrag von 1.230 Euro hinein, nicht obendrauf.
- Für denselben Tag gibt es keine Entfernungspauschale, außer Ihnen steht dauerhaft kein anderer Arbeitsplatz zur Verfügung.
- Das häusliche Arbeitszimmer setzt voraus, dass es den Mittelpunkt Ihrer gesamten beruflichen Tätigkeit bildet. Dann haben Sie die Wahl zwischen den tatsächlichen Kosten und einer Jahrespauschale von 1.260 Euro.
- Arbeitsmittel wie Schreibtisch, Stuhl oder Monitor sind davon unabhängig und immer zusätzlich absetzbar.
- Ab 2026 bleibt die Tagespauschale bei 6 Euro, aber die höhere Pendlerpauschale verschiebt die Rechnung.
Die Tagespauschale
6 Euro für jeden Kalendertag, an dem Sie Ihre berufliche Tätigkeit überwiegend in der häuslichen Wohnung ausgeübt haben. Überwiegend heißt: mehr als die Hälfte der Arbeitszeit dieses Tages.
Der Höchstbetrag liegt bei 1.260 Euro im Jahr, also 210 Tagen. Wer öfter zu Hause arbeitet, bekommt nicht mehr.
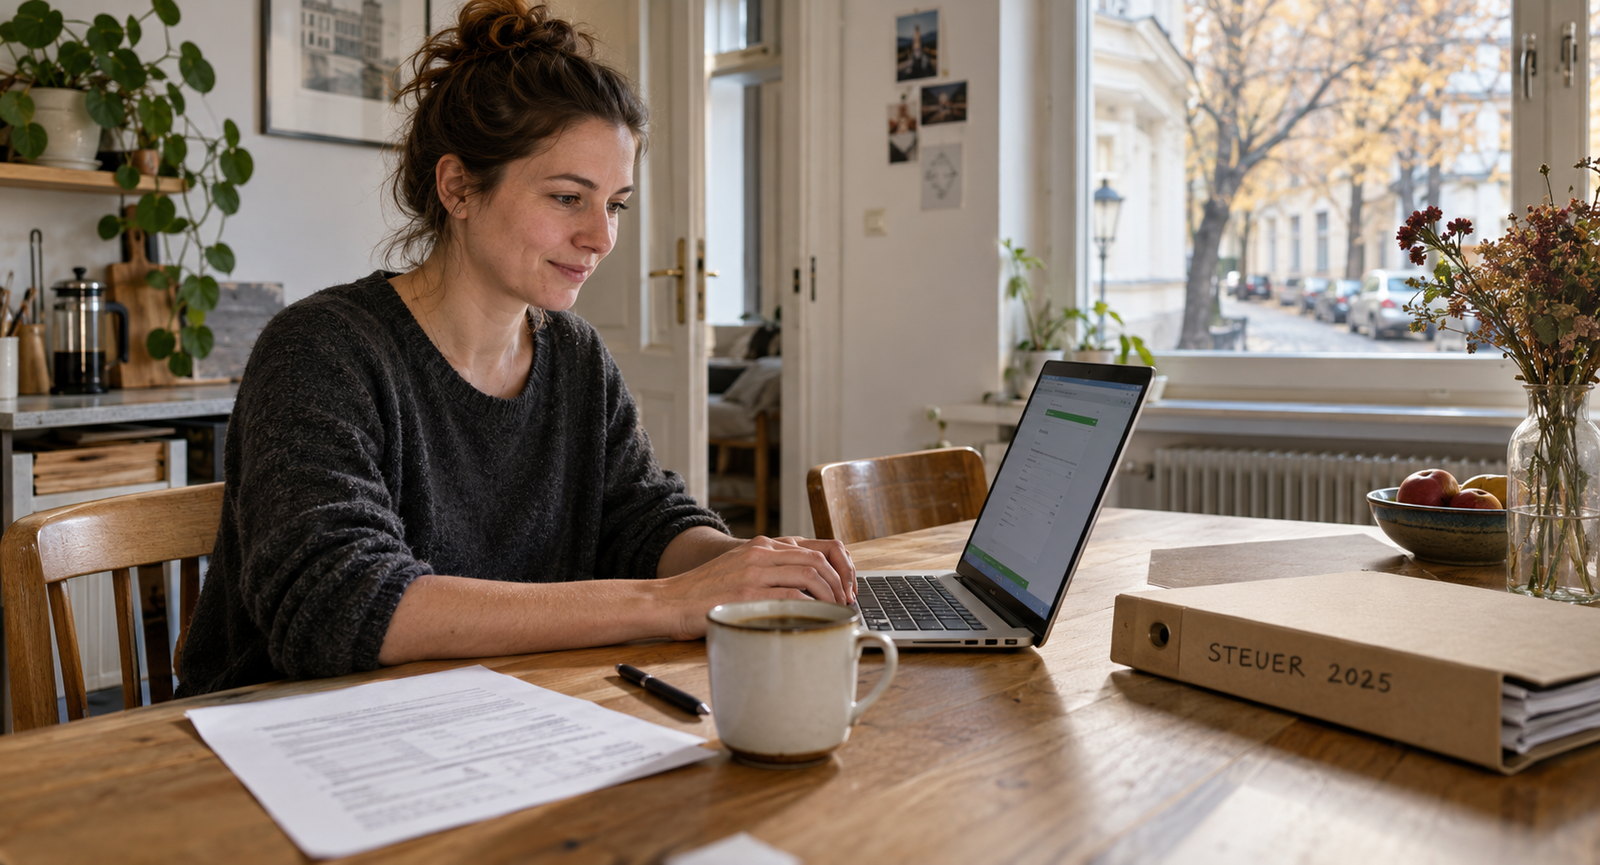
Sie brauchen dafür keinen eigenen Raum. Der Küchentisch reicht, das Schlafzimmer reicht, eine Ecke im Wohnzimmer reicht. Das ist der wesentliche Unterschied zum Arbeitszimmer.
Die Regel für denselben Tag
An einem Tag, an dem Sie die Tagespauschale ansetzen, dürfen Sie normalerweise nicht zusätzlich die Entfernungspauschale für den Weg zur Arbeit geltend machen. Ein Tag ist entweder ein Homeoffice-Tag oder ein Bürotag.
Davon gibt es eine wichtige Ausnahme: Steht Ihnen für die Tätigkeit dauerhaft kein anderer Arbeitsplatz zur Verfügung, etwa weil Ihr Arbeitgeber keinen Schreibtisch für Sie vorhält, dürfen Sie die Tagespauschale auch an Tagen abziehen, an denen Sie unterwegs waren oder in den Betrieb gefahren sind.
Der Punkt, den fast alle übersehen
Die Tagespauschale ist selbst eine Werbungskostenposition. Das Finanzamt zieht Arbeitnehmern ohnehin den Arbeitnehmer-Pauschbetrag von 1.230 Euro ab, ohne jeden Nachweis. Die 6 Euro pro Tag kommen nicht obendrauf, sie zählen hinein.
Ein Beispiel: 120 Tage im Homeoffice, 100 Tage im Büro bei 12 Kilometern einfacher Entfernung.
| Position | Betrag |
|---|---|
| Tagespauschale 120 × 6 Euro | 720,00 Euro |
| Entfernungspauschale 100 × 12 km × 0,30 Euro | 360,00 Euro |
| Summe | 1.080,00 Euro |
| Arbeitnehmer-Pauschbetrag | 1.230,00 Euro |
| Wirkung | keine |
Trotz 120 Homeoffice-Tagen bringt die Erklärung an dieser Stelle nichts. Erst ein weiterer Posten, etwa ein Bürostuhl für 400 Euro, hebt die Summe auf 1.480 Euro und damit 250 Euro über den Pauschbetrag.
Deshalb lohnt es sich, die Tagespauschale nie isoliert zu betrachten, sondern zusammen mit allen anderen Werbungskosten.
Das häusliche Arbeitszimmer
Der zweite Weg ist deutlich enger, dafür ohne Deckel nach oben.
Die Voraussetzung: Mittelpunkt
Das Arbeitszimmer muss den Mittelpunkt Ihrer gesamten betrieblichen und beruflichen Betätigung bilden. Es geht dabei nicht darum, wie viele Stunden Sie wo verbringen, sondern darum, wo der inhaltliche Schwerpunkt Ihrer Arbeit liegt.
Für Arbeitnehmer ist diese Hürde hoch. Wer einen Schreibtisch beim Arbeitgeber hat und dort regelmäßig arbeitet, erfüllt sie in der Regel nicht. Realistisch kommt der Abzug für vollständig remote Beschäftigte in Frage, deren Arbeitgeber gar keinen Arbeitsplatz vorhält.
Die Anforderungen an den Raum
Ein separater, abgeschlossener Raum, der nahezu ausschließlich beruflich genutzt wird. Eine private Mitnutzung von mehr als etwa zehn Prozent ist schädlich. Das Gästezimmer mit Schreibtisch erfüllt das nicht, die Arbeitsecke im Wohnzimmer erst recht nicht.
Zwei Rechenwege
Ist die Voraussetzung erfüllt, haben Sie die Wahl:
Tatsächliche Kosten, anteilig nach Fläche. Dazu zählen Miete oder Gebäudeabschreibung, Nebenkosten, Strom, Heizung, Versicherung und Renovierung des Raumes.
Beispiel: 90 Quadratmeter Wohnung, 12 Quadratmeter Arbeitszimmer, also 13,3 Prozent. Jahreskosten für Miete, Nebenkosten und Strom zusammen 17.700 Euro.
13,3 Prozent von 17.700 Euro = 2.354 Euro
Jahrespauschale von 1.260 Euro ohne Einzelnachweis. Der einfachere Weg, wenn Ihre anteiligen Kosten niedriger liegen oder Sie die Belege nicht zusammenbekommen.
Sie müssen sich nicht im Voraus entscheiden. Rechnen Sie beides durch und nehmen Sie den höheren Betrag.
Welche Variante für wen
| Tagespauschale | Arbeitszimmer | |
|---|---|---|
| Eigener Raum nötig | nein | ja, separat und nahezu ausschließlich beruflich |
| Mittelpunkt der Tätigkeit nötig | nein | ja |
| Höchstbetrag | 1.260 Euro | 1.260 Euro pauschal oder unbegrenzt bei Einzelnachweis |
| Nachweis | Aufzeichnung der Tage | Grundriss, Mietvertrag, Nebenkostenabrechnungen |
| Typischer Fall | hybrid arbeitende Angestellte | vollständig remote, ohne Arbeitsplatz beim Arbeitgeber |
Arbeitsmittel kommen immer dazu
Unabhängig davon, welchen der beiden Wege Sie gehen, sind Arbeitsmittel gesondert absetzbar: Schreibtisch, Bürostuhl, Monitor, Tastatur, Schreibtischlampe, Fachliteratur.
Bis 800 Euro netto, also 952 Euro einschließlich Umsatzsteuer, setzen Sie den vollen Betrag im Jahr der Anschaffung ab. Für Computerhardware, Peripheriegeräte und Software akzeptiert die Finanzverwaltung seit 2021 eine Nutzungsdauer von einem Jahr, sodass auch ein teurer Laptop sofort vollständig abziehbar ist.
Bei privater Mitnutzung setzen Sie den beruflichen Anteil an. Ein Monitor, den nur Sie beruflich verwenden, zählt zu 100 Prozent, ein Laptop mit hälftiger privater Nutzung zu 50 Prozent.
Was sich ab 2026 ändert
Die Tagespauschale bleibt bei 6 Euro und 1.260 Euro im Jahr. Geändert hat sich etwas anderes: Die Entfernungspauschale steigt zum 1. Januar 2026 auf 0,38 Euro ab dem ersten Kilometer.
Damit verschiebt sich, ab welcher Entfernung ein Bürotag steuerlich mehr wert ist als ein Homeoffice-Tag:
| Bürotag schlägt Homeoffice-Tag ab | |
|---|---|
| Steuerjahr 2025 | 20 km |
| ab Steuerjahr 2026 | 16 km |
Das ist kein Grund, anders zu arbeiten, aber es erklärt, warum dieselbe Aufteilung ab 2026 ein anderes Ergebnis liefert. Mehr dazu im Leitfaden zur Pendlerpauschale 2026.
Was Sie tun müssen
- Homeoffice-Tage zählen. Ein Eintrag im Kalender genügt. Das Finanzamt erwartet plausible Zahlen, keine 210 Tage neben 30 Urlaubstagen und 100 Bürotagen.
- Bürotage getrennt festhalten. Für dieselben Tage gibt es nur eine der beiden Pauschalen.
- Prüfen, ob der Arbeitsplatz beim Arbeitgeber fehlt. Nur dann greift die Ausnahme, und nur dann kommt das Arbeitszimmer realistisch in Betracht.
- Belege für Arbeitsmittel sammeln. Sie müssen sie nicht einreichen, aber auf Nachfrage vorlegen können.
- Alles zusammenrechnen und gegen 1.230 Euro halten. Erst darüber entsteht ein Vorteil.
Wie Solobooks dabei hilft
In Solobooks tragen Sie die Zahl der Homeoffice-Tage und die Angaben zum Arbeitsweg im geführten Bereich der Anlage N ein. Beide fließen in dieselbe Berechnung, sodass Sie sehen, ob Ihre Werbungskosten den Pauschbetrag von 1.230 Euro überschreiten oder nicht.
Die voraussichtliche Erstattung bleibt während der Eingabe sichtbar. Sie können also einen Posten ergänzen und sofort erkennen, ob er sich auswirkt.
Steuererklärung 2025 jetzt starten
Wie die Erklärung insgesamt abläuft, steht in der Anleitung für Arbeitnehmer.
Häufig gestellte Fragen
Bekomme ich die 6 Euro zusätzlich zum Pauschbetrag von 1.230 Euro? Nein. Die Tagespauschale ist selbst eine Werbungskostenposition und zählt in den Pauschbetrag hinein.
Kann ich Homeoffice-Pauschale und Entfernungspauschale am selben Tag ansetzen? Grundsätzlich nein. Die Ausnahme greift, wenn Ihnen dauerhaft kein anderer Arbeitsplatz zur Verfügung steht.
Zählt ein halber Tag im Homeoffice? Nur wenn Sie an diesem Tag überwiegend zu Hause gearbeitet haben, also mehr als die Hälfte der Arbeitszeit.
Muss ich die Tage nachweisen? Sie müssen sie glaubhaft machen. Eine einfache Aufstellung oder ein Kalender genügt in der Regel.
Mein Arbeitszimmer ist nicht der Mittelpunkt meiner Tätigkeit. Was bleibt mir? Die Tagespauschale von 6 Euro pro Tag. Ein Abzug der Raumkosten kommt dann nicht in Betracht.
Ich teile mir das Arbeitszimmer mit meinem Partner. Wie wird gerechnet? Erfüllen beide die Voraussetzungen, kann jeder seinen Anteil ansetzen. Die Jahrespauschale von 1.260 Euro ist personenbezogen.
Was ist mit Miete für einen externen Coworking-Platz? Das ist kein häusliches Arbeitszimmer, sondern eine eigene Werbungskostenposition, und in voller Höhe abziehbar.
Quellen
- § 4 Abs. 5 Satz 1 Nr. 6b EStG, häusliches Arbeitszimmer
- § 4 Abs. 5 Satz 1 Nr. 6c EStG, Tagespauschale für häusliche Tätigkeit
- § 9 EStG, Werbungskosten
- § 6 Abs. 2 EStG, geringwertige Wirtschaftsgüter
- Bundesregierung, Steueränderungsgesetz 2025, Zustimmung des Bundesrates am 19. Dezember 2025
Stand: 17. September 2026. Dieser Beitrag ersetzt keine steuerliche Beratung im Einzelfall. Gesetzestexte und amtliche Angaben ändern sich, im Zweifel gilt die jeweils aktuelle Fassung.
Zuletzt aktualisiert: 17. September 2026
Experten-Tipp
Die Tagespauschale kommt nicht zum Pauschbetrag von 1.230 Euro hinzu, sie zählt hinein. Wer 100 Tage zu Hause gearbeitet hat, steht mit 600 Euro noch immer bei null.
— Solobooks Team